
Le téléphone a sonné à 23 h 40, un soir d'août, quelque part sur une départementale du Lot. Un ami en road trip avec sa femme et ses deux gosses venait de faucher un cheval. Le cheval était mort, la voiture aussi, et lui ne savait pas quoi faire. Littéralement. Il m'a appelé parce qu'il ne savait pas s'il devait d'abord appeler les gendarmes, son assureur, ou son père.
Je lui ai dit : les secours d'abord, tout le reste peut attendre deux heures. Mais sa question m'a trotté dans la tête longtemps, parce qu'un accident loin de chez soi, en road trip, ça n'a rien à voir avec un accrochage au coin de sa rue. Vous n'avez pas votre garagiste habituel, pas votre lit, et parfois même pas la bonne langue pour expliquer ce qui vient de se passer. Voici ce que j'ai appris en décortiquant cette nuit-là, et quelques autres.
Points clés à retenir
- On sécurise la zone avant de penser à quoi que ce soit d'autre. Un second choc est le risque numéro un.
- Le 112 fonctionne dans toute l'Union européenne et bascule vers le bon service, même sans forfait local.
- Le constat amiable européen remplace le constat français quand vous êtes à l'étranger, mais il faut le remplir identiquement.
- Vous avez 5 jours ouvrés en France pour déclarer un sinistre à votre assureur. Ce délai peut varier ailleurs.
- L'assistance et le rapatriement ne sont pas automatiques : vérifiez ce que couvre votre contrat avant de partir.
- Les photos prises sur place valent souvent plus que tous les témoignages récoltés plus tard.
Que faire en cas d'accident de voiture en road trip : l'ordre des choses
La première fois que je me suis retrouvé impliqué dans un accident à l'étranger, j'ai fait exactement ce qu'il ne faut pas : j'ai couru vers l'autre véhicule pour constater les dégâts. Sur une route de montagne, virage sans visibilité, à moitié sur la chaussée. Un automobiliste qui arrivait derrière a pilé à dix mètres. Je n'ai pas eu de second accident, mais j'aurais pu. Cette bêtise m'a servi de leçon.
Protéger avant tout : la seule chose qui compte vraiment
Coupez le moteur. Allumez les feux de détresse. Si vous pouvez rouler, garez-vous sur le bas-côté, le plus loin possible de la voie. Si vous ne pouvez pas, ne forcez pas. Enfilez votre gilet réfléchissant avant de sortir, pas après. Sortez par le côté opposé à la circulation. Installez le triangle à bonne distance, sauf sur autoroute : là, on ne sort pas du véhicule, on reste attaché et on appelle.
Une fois la zone sécurisée, comptez les personnes. Vous, vos passagers, les occupants de l'autre voiture, un éventuel piéton. Ne déplacez personne qui se plaint du dos ou du cou, sauf danger immédiat de feu ou de sur-accident.
Alerter les secours, et prévenir les autorités
Le 112 est le numéro d'urgence à connaître par cœur quand vous voyagez en Europe. Il fonctionne depuis n'importe quel téléphone, même verrouillé, même sans carte SIM locale, et il vous oriente vers le service adapté dans la langue du pays. En France, le 15 pour le SAMU et le 17 pour la gendarmerie restent valables. Aux États-Unis, c'est le 911. Mais franchement, le 112 couvre une bonne partie de vos trajets européens.
Faut-il appeler la police pour tout ? Non. Un accrochage sans blessé ni litige peut se régler par un constat. Mais appelez si une personne est blessée, si un tiers a pris la fuite, si vous soupçonnez l'autre conducteur d'être alcoolisé, ou si l'autre partie refuse de remplir le constat. Le rapport des forces est simple : un constat signé vaut mieux qu'un constat verbal.
Le constat, cette étape que tout le monde bâcle
Un constat amiable, vous en avez probablement un dans la boîte à gants. Il est identique dans tous les pays de l'Union, en français comme en anglais le plus souvent. Remplissez-le intégralement, les deux conducteurs, en double exemplaire, un chacun. Si vous êtes à l'étranger, prenez la version bilingue.
Ce qu'il faut y mettre :
- L'heure, le lieu précis, les conditions météo (elles jouent dans certains litiges).
- Les coordonnées de chaque conducteur, permis, assureur, numéro de police d'assurance.
- Le numéro d'immatriculation des deux véhicules, sans erreur de lecture.
- Des croquis clairs, même maladroits, avec la position des véhicules et le sens de circulation.
- Les dégâts visibles sur chaque véhicule.
- Le nom et les coordonnées des témoins, si vous en avez.
Un détail que j'ai appris à mes dépens : si l'autre conducteur refuse de signer, ne vous énervez pas, notez simplement "refuse de signer" et prenez des photos. Un refus de signer n'efface pas votre déclaration.
Accident seul, délit de fuite, véhicule étranger : les cas qui compliquent tout
Le cas qui déstabilise le plus de monde, c'est l'accident sans tiers. Un poteau, une glissade dans un fossé, un cheval au milieu de la route à minuit. Vous vous demandez si ça vaut la peine de déclarer. Oui, et voici pourquoi.
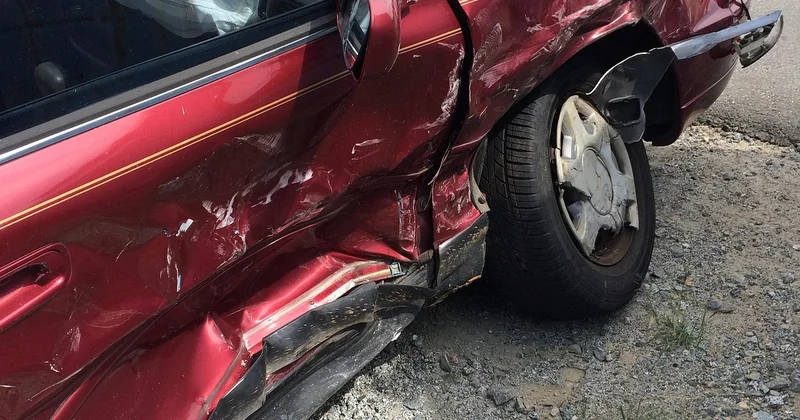
Que faire en cas d'accident de voiture seul ?
Un accident seul engage votre responsabilité à cent pour cent. Votre assureur paiera les dégâts selon votre garantie dommages tous accidents, et il paiera l'assistance. Mais si vous ne déclarez pas, non seulement vous payez tout de votre poche, mais vous risquez de perdre la garantie si l'assurance découvre l'accident plus tard par un autre biais.
Protocole : coupez le contact, sortez en sécurité, balisez, appelez le 112 si quelqu'un est blessé. Prenez des photos du lieu, du véhicule, de l'obstacle. Faites constater l'accident par les gendarmes si vous êtes sur une route publique, surtout si l'obstacle appartenait à un tiers (animal d'élevage, arbre tombé, signalisation cassée) : ça ouvre parfois un recours contre le propriétaire ou la collectivité.
Et si l'autre conducteur a pris la fuite ?
Notez sa plaque si vous l'avez vue, même partiellement. La marque, la couleur, le modèle. Le sens de fuite. Appelez immédiatement les autorités, votre assureur dans la foulée. En France, le Fonds de garantie des assurances obligatoires prend en charge les dommages causés par un conducteur non identifié, sous conditions. Mais vous devez avoir déposé plainte ou fait une déclaration aux forces de l'ordre. Sans ça, pas d'indemnisation.
Assurance et assistance : ce que vous devez vérifier avant de partir
La vraie question n'est pas ce que vous faites après l'accident, c'est ce que vous avez souscrit avant. J'ai comparé mon contrat avec celui de trois amis qui partaient en road trip cet été. Sur quatre, deux n'avaient aucune garantie de rapatriement hors frontières. La voiture pouvait rester au bord de la route à 800 kilomètres de la maison, à leurs frais.
Assistance, rapatriement, hébergement : décryptez votre contrat
Trois mots à chercher dans vos conditions générales : assistance, rapatriement, hébergement. L'assistance, c'est le dépanneur qui vient vous chercher. Le rapatriement, c'est le transport du véhicule jusqu'à un garage de votre choix, souvent limité à une distance. L'hébergement, c'est la nuit d'hôtel quand la réparation prend trois jours.
| Garantie | Ce qu'elle couvre | Ce qu'elle ne couvre pas |
|---|---|---|
| Assistance dépannage | Remorquage jusqu'au garage le plus proche | Transport jusqu'à votre domicile |
| Rapatriement véhicule | Transport du véhicule après réparation ou épave | Frais de réparation eux-mêmes |
| Véhicule de remplacement | Location d'une voiture quelques jours | Durée illimitée (souvent 5 à 10 jours) |
| Hébergement sur place | Hôtel pendant l'immobilisation | Frais de restauration |
| Rapatriement des personnes | Billets de train ou d'avion pour rentrer | Frais engagés sans accord préalable |
Ma règle personnelle : avant chaque road trip, j'appelle mon assureur. Je lui donne les dates, le pays, le type de véhicule. Je lui demande de m'envoyer par mail une confirmation écrite. Ça prend vingt minutes et ça m'a évité une mauvaise surprise l'an dernier quand ma fille a eu un problème de batterie en Espagne.
Déclaration à l'assurance : les délais à ne pas rater
En France, vous avez 5 jours ouvrés pour déclarer un sinistre à votre assureur, à compter du jour où vous en avez connaissance. Ce délai peut se réduire à 2 jours en cas de vol, et il varie selon les pays. Au Royaume-Uni, c'est souvent 24 à 48 heures. En Allemagne, comptez quelques jours. Ne pariez jamais sur le délai le plus long : déclarez dès que vous avez les faits.
La déclaration se fait par courrier recommandé ou via l'espace client, avec le constat scanné, les photos, le rapport de police si vous en avez un. Gardez une copie de tout. Envoyez-vous à vous-même un mail avec les pièces jointes : l'horodatage fait foi.
Après l'accident : poursuivre le road trip ou rentrer ?
Vous êtes à 1 200 kilomètres de chez vous, la voiture est au garage pour une semaine, vos enfants demandent quand on arrive à la mer. C'est le moment où les décisions pratiques deviennent plus difficiles que l'accident lui-même.
Trois options, aucune parfaite
- Attendre sur place la réparation : possible si le garage a les pièces, si vous avez un hébergement couvert, et si la réparation tient en quelques jours.
- Louer un véhicule et continuer avec l'accord de l'assureur : méfiez-vous, certains contrats ne remboursent la location que si le sinistre est couvert, et parfois seulement après validation.
- Rentrer et laisser le véhicule se faire rapatrier : souvent la solution la plus saine quand la réparation dépasse trois jours ou que la destination est loin.
La question du retour anticipé mérite un appel à votre assureur. Certains contrats couvrent la « continuation de voyage » ou l'« interruption de voyage », qui rembourse des frais de transport ou d'hébergement supplémentaires. Demandez explicitement ces termes, ils n'apparaissent pas toujours dans la brochure commerciale.
Cas du véhicule de location
Si vous roulez en voiture louée, la procédure change. Vous devez prévenir le loueur immédiatement, remplir le constat, et souvent avancer la franchise avant d'être remboursé par votre carte bancaire ou votre assurance. Vérifiez avant de partir que votre carte couvre bien les dommages au véhicule de location, et surtout dans quel pays. Beaucoup excluent les routes non goudronnées ou certains pays d'Europe de l'Est.
Ce qu'il faut retenir quand tout est fini
Mon ami du Lot a mis quatre mois à obtenir le remboursement du cheval, propriété d'un éleveur qui n'avait pas clôturé son pré correctement. Quatre mois de paperasse pour un cheval. Il a fini par s'en sortir, mais il a passé des heures au téléphone qu'il aurait pu éviter en prenant deux photos de la clôture cassée le soir même.
Ce que j'ai compris de toutes ces histoires : ce n'est pas l'accident qui coûte cher, c'est ce qu'on oublie de faire dans les deux heures qui suivent. Un gilet enfilé trop tard. Un constat non signé. Une photo oubliée. Un numéro d'assistance jamais noté.
Alors avant de partir, faites une chose simple : photographiez votre constat vierge, notez le numéro d'assistance de votre assureur dans vos contacts, et vérifiez que le 112 fonctionne depuis votre téléphone. Ça prend cinq minutes. Et si jamais ça arrive, souvenez-vous que la première personne à protéger, c'est vous, pas votre voiture.


